Stellen Sie sich vor, Ihr Haus ist fast fertig, aber das Geld geht aus. Klingt nach einem Albtraum? Für rund 30 Prozent der deutschen Bauherren ist das aktuell Realität. Die Baukosten sind seit 2020 um satte 28,5 Prozent gestiegen - Stahlbeton wurde um 32 Prozent teurer, Holz sogar um 41 Prozent. Wenn Ihre ursprüngliche Finanzierung nicht mehr reicht, stehen Sie vor einer unangenehmen Wahl: Nachfinanzieren oder den Bau stoppen? Doch Vorsicht: Eine Nachfinanzierung ist selten ein Schnäppchen. Sie kostet in der Regel deutlich mehr als die Erstfinanzierung und kann Ihre monatliche Belastung erheblich erhöhen.
Warum wird eine Nachfinanzierung so teuer?
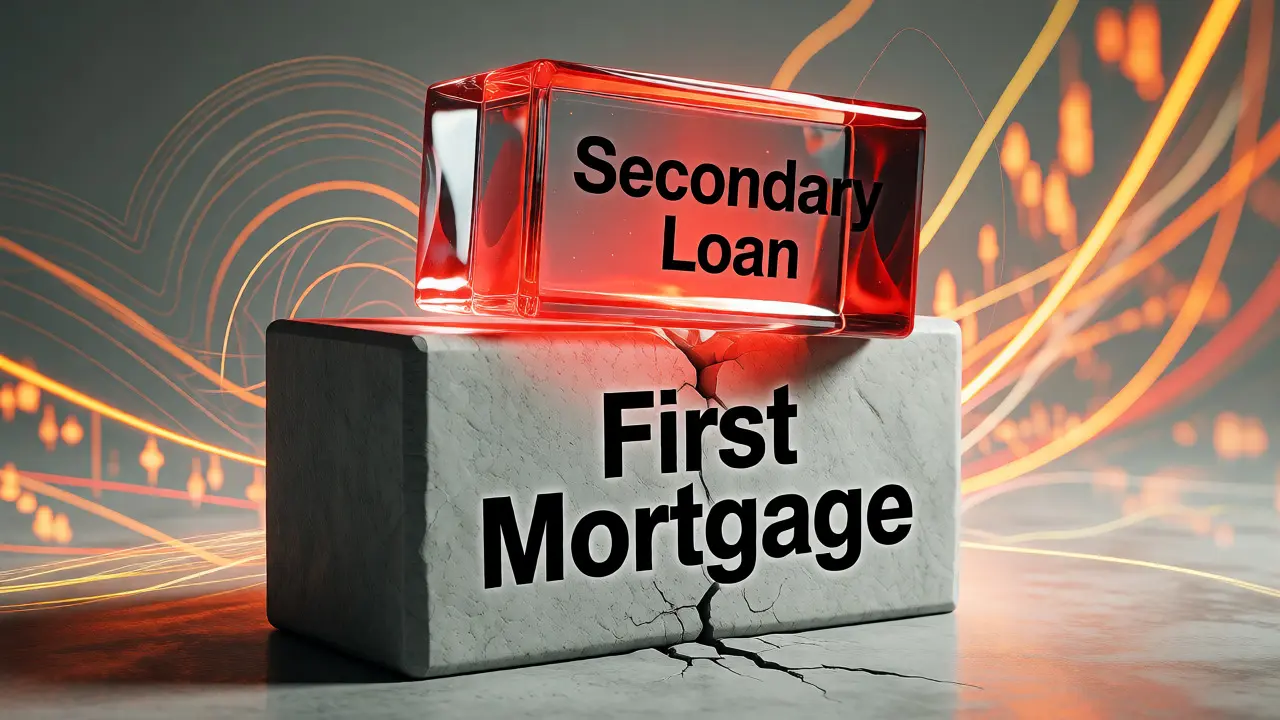
Der Hauptgrund liegt im Risiko für die Bank. Wenn Sie einen zweiten Kredit aufnehmen, sitzt diese meist im Grundbuch auf dem sogenannten "nachrangigen" Rang. Das bedeutet: Im Falle einer Zwangsversteigerung wird zuerst der erste Kreditgeber bedient. Erst dann kommt die Nachfinanzierungs-Bank dran. Dieses höhere Ausfallrisiko lassen sich die Institute mit deutlich höheren Zinsen bezahlen.
Ein konkretes Beispiel macht das klar: Bei einer Volksbank Raiffeisenbank (VR) lag der Zins für eine Nachfinanzierung von 25.000 Euro bei 5,5 Prozent. Zum Vergleich: Das Erstdarlehen hatte nur 2,9 Prozent. Diese Differenz von über zwei Prozentpunkten klingt klein, hat aber massive Auswirkungen. Die monatliche Rate stieg in diesem Fall von 1.550 Euro auf 2.030 Euro - eine Steigerung um fast 25 Prozent, obwohl der neue Kredit nur knapp 9 Prozent der Gesamtsumme ausmachte.
Auch Verivox bestätigt, dass Nachfinanzierungen "meist mit erheblichen Mehrkosten verbunden" sind. Die Zinsen liegen schnell zwischen fünf und sieben Prozent, während Erstfinanzierungen oft noch dreistellige Zinssätze haben. Experten wie Prof. Dr. Michael Voigtländer vom Institut der deutschen Wirtschaft Köln warnen, dass der Zinsaufschlag systematisch zwischen 1,5 und 2,5 Prozentpunkten liegt. Über die gesamte Laufzeit summiert sich das zu Tausenden von Euro extra.
Ihre Optionen: So bekommen Sie das fehlende Geld
Nicht jede Nachfinanzierung ist gleich teuer. Es gibt verschiedene Wege, an das zusätzliche Kapital zu kommen. Hier ist ein Überblick über die gängigsten Modelle:
| Option | Zinsaufschlag | Vorteile | Nachteile |
|---|---|---|---|
| Aufstockung beim selben Institut | ca. 0,5 - 1,0 % | Einfache Abwicklung, keine neuen Vertragskosten | Gesamtfinanzierung muss neu bewertet werden |
| Separater Kredit bei derselben Bank | ca. 2,0 - 3,0 % | Schnelle Verfügbarkeit | Höhere Zinsen, separate Ratenzahlung |
| Kredit bei anderer Bank | bis zu 7,0 % | Flexibler Zugang zu Konditionen | Höchste Zinsen, zusätzliche Grundbuchkosten |
| Reserveoption (im Vorfeld) | ca. 0,3 % | Sehr günstig, planbar | Muss bereits bei Erstfinanzierung vereinbart sein |
Die beste Strategie ist eigentlich keine Nachfinanzierung im klassischen Sinne, sondern die sogenannte Reserveoption. Dabei vereinbaren Sie schon bei der ersten Finanzierung eine höhere Darlehenssumme, die Sie bei Bedarf abrufen können. Ein Bauherr berichtete auf hausjournal.net, dass er dank dieser Option nur 0,3 Prozentpunkte Aufschlag zahlen musste, statt der üblichen 2,5 Prozentpunkte. Das spart bares Geld.
Versteckte Kosten und Bürokratie unterschätzen
Viele Bauherren rechnen nur mit den Zinsen. Aber da kommen noch andere Posten dazu. Wenn Sie einen separaten Kredit bei einer anderen Bank aufnehmen, fallen zusätzlich Grundbuchgebühren an. Diese liegen durchschnittlich bei 1,2 Prozent der Nachfinanzierungssumme. Bei 20.000 Euro sind das allein 240 Euro, nur für die Eintragung ins Grundbuch.
Dazu kommt der Zeitaufwand. Die Bank prüft Ihre Bonität komplett neu. Das dauert laut Volksbank Raiffeisenbank typischerweise vier bis sechs Wochen. In dieser Zeit steht oft die Baustelle still. Und wer Stillstand hat, zahlt weiter Miete, während er gleichzeitig schon die Raten für die Baufinanzierung stemmt. Diese Doppelbelastung vergessen viele in ihrer Planung.
Experten empfehlen daher, mindestens drei Monate Vorlauf einzuplanen. Verzögerungen führen sonst zu Baustopps, die wiederum die Kosten treiben. Es ist ein Teufelskreis: Die Kosten steigen, die Finanzierung braucht länger, die Kosten steigen weiter.
Was tun, wenn es schon passiert ist?
Falls Sie mitten im Projekt stecken und feststellen, dass Ihnen das Geld ausgeht, handeln Sie schnell. Warten Sie nicht, bis die Handwerker ihre Arbeit einstellen. Sprechen Sie sofort mit Ihrer Bank. Fragen Sie aktiv nach einer Aufstockung des bestehenden Kredits. Oft ist das günstiger als ein neuer Vertrag.
Bereiten Sie alle Unterlagen vorab zusammen. Sie brauchen:
- Den aktuellen Finanzierungsplan
- Nachweise über die Kostensteigerung (z.B. geänderte Bauverträge oder Rechnungen)
- Einen aktuellen Gehaltsnachweis
- Eine aktualisierte Immobilienbewertung
Eine Umfrage von immoverkauf24.de zeigte, dass 68 Prozent der Nutzer die Konditionen für Nachfinanzierungen als "unfair" empfinden. Das liegt oft daran, dass sie sich nicht gut informiert fühlen. Holen Sie sich Unterstützung. Spezialisten wie Interhyp oder Dr. Klein kennen die Marktkonditionen genau und können verhandeln. Der Bundesverband deutscher Banken warnt sogar vor einer "versteckten Risikoaufblähung", weil viele Bauherren die langfristigen Folgen unterschätzen.
Trends: Flexible Lösungen werden wichtiger
Der Markt reagiert auf die Krise. Immer mehr Banken bieten flexible Modelle an. Die Schwaebisch Hall Bank hat zum Beispiel eine "Kostensteigerungsgarantie" eingeführt. Damit können Sie bis zu 10 Prozent Nachfinanzierung zu den ursprünglichen Konditionen erhalten. Auch die VR-Banken testen Modelle, bei denen Sie gegen eine kleine Gebühr (0,5 Prozent der Summe) eine Nachfinanzierungsoption sichern.
Laut Prognosen von Prof. Dr. Christian A. Lennartz wird die Nachfrage nach solchen flexiblen Lösungen bis 2025 jährlich um 15 Prozent steigen. Baukosten bleiben volatil. Wer heute baut, sollte daher nicht nur auf den niedrigsten Zins schauen, sondern auch auf die Flexibilität des Vertrags. Eine starre Finanzierung ist in unsicheren Zeiten ein hohes Risiko.
Fazit: Planen Sie Puffer ein
Am Ende gilt: Vorbeugen ist besser als Nachfinanzieren. Experten von Capital und Verivox empfehlen unabhängig voneinander, einen finanziellen Puffer von drei bis fünf Prozent der Bausumme direkt in die Erstfinanzierung einzuplanen. Wenn Sie diesen Puffer nutzen, zahlen Sie normale Zinsen. Wenn Sie später nachfinanzieren müssen, zahlen Sie Strafzinsen.
Prüfen Sie Ihren aktuellen Stand. Sind Sie gefährdet? Dann sprechen Sie jetzt mit Ihrer Bank, bevor die letzte Rechnung kommt. Verhandeln Sie hart, denn Sie haben die Alternative, woanders hinzugehen - auch wenn das teurer ist, ist es ein Druckmittel.
Wie hoch sind die Zinsen für eine Nachfinanzierung im Vergleich zur Erstfinanzierung?
Die Zinsen für eine Nachfinanzierung liegen in der Regel 1,5 bis 2,5 Prozentpunkte höher als bei der Erstfinanzierung. Während Erstfinanzierungen oft Zinssätze von 2,9 bis 4 Prozent haben, müssen Sie bei Nachfinanzierungen mit 5,5 bis 7 Prozent rechnen. Dies liegt am erhöhten Risiko für die Bank, da Nachfinanzierungen im Grundbuch nachrangig eingetragen werden.
Kann ich meine Nachfinanzierung jederzeit abstoßen?
Nein, das ist schwierig. Da Nachfinanzierungen oft kurzfristig benötigt werden, sind die Konditionen meist unflexibel. Eine vorzeitige Ablösung kann Vorfälligkeitsentschädigungen kosten. Zudem ist die Umschuldung auf ein anderes Institut wegen der Grundbuchkosten und der neuen Bonitätsprüfung oft unwirtschaftlich, es sei denn, die Zinsen sinken drastisch.
Was ist eine Reserveoption in der Baufinanzierung?
Eine Reserveoption ist ein Teil der Erstfinanzierung, bei dem eine höhere Darlehenssumme vereinbart wird, die Sie bei Bedarf abrufen können. Der Vorteil: Sie zahlen dafür nur einen geringen Zinsaufschlag (oft unter 0,5 Prozentpunkten) und vermeiden die hohen Kosten einer klassischen Nachfinanzierung. Diese Option muss jedoch bereits bei Vertragsabschluss der Erstfinanzierung vereinbart werden.
Wie lange dauert die Genehmigung einer Nachfinanzierung?
Die Prüfung durch die Bank dauert in der Regel vier bis sechs Wochen. Die Bank führt eine vollständige Neubewertung Ihrer Kreditwürdigkeit durch. Experten empfehlen daher, mindestens drei Monate Vorlauf einzuplanen, um Baustopps zu vermeiden. Verzögerungen können zu Mietdoppelbelastungen führen, wenn die Fertigstellung sich verschiebt.
Welche Dokumente brauche ich für eine Nachfinanzierung?
Sie benötigen einen aktuellen Finanzierungsplan, Nachweise über die konkreten Kostensteigerungen (wie geänderte Bauverträge), aktuelle Gehaltsnachweise und eine aktualisierte Immobilienbewertung. Die Bank muss sicherstellen, dass die Immobilie trotz der Zusatzlast noch finanzierbar ist und der Wert die Schulden deckt.