
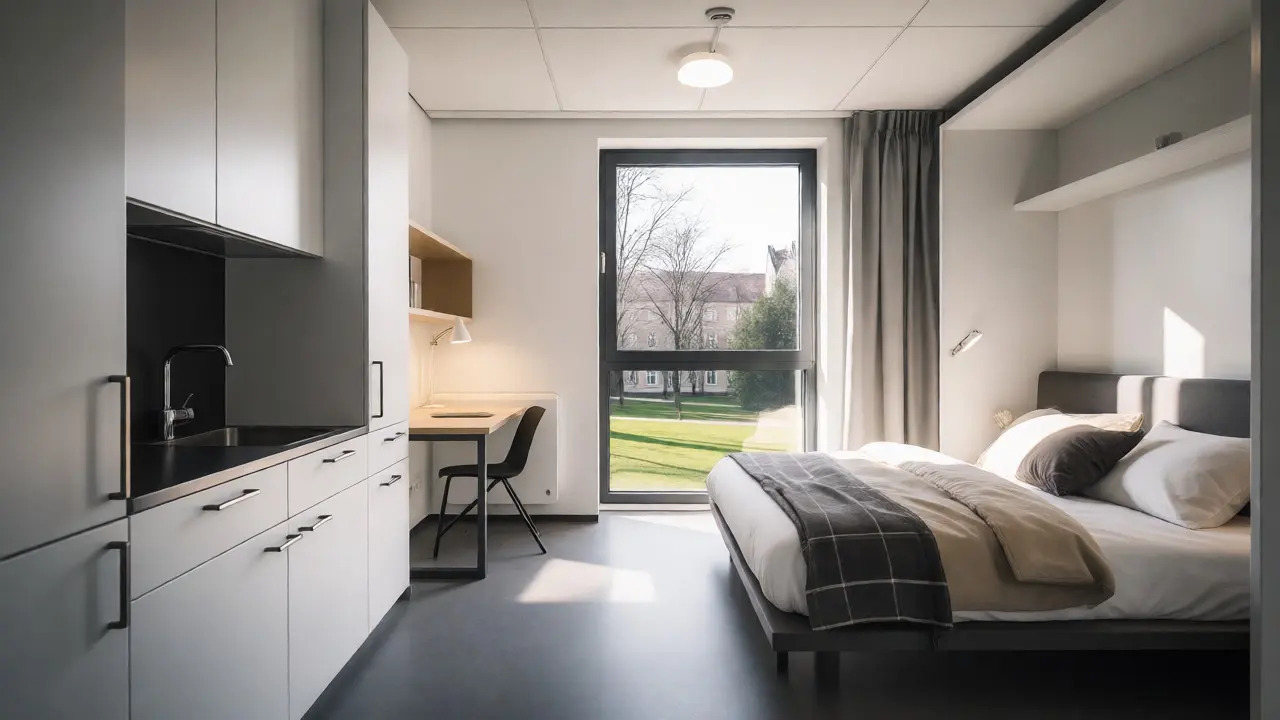
Stell dir vor, du kaufst eine Immobilie, die sich praktisch von selbst vermietet. Kein nerviger Mieterwechsel alle zwei Jahre, keine endlosen Verhandlungen über Schönheitsreparaturen und eine Auslastung, die an der 95-Prozent-Marke kratzt. Klingt zu gut, um wahr zu sein? Genau das versprechen Studentenapartments in Deutschland. Doch bevor du dein Erspartes in Beton und Möblierung steckst, lohnt ein genauer Blick auf die Kehrseite der Medaille.
Der Markt für studentisches Wohnen ist kein Nischenphänomen mehr. Mit über 2,87 Millionen immatrikulierten Studierenden im Wintersemester 2024/25 haben wir hierzulande einen strukturellen Engpass, den die öffentlichen Studentenwerke schlicht nicht abdecken können. Während die Werke rund 84.000 Plätze anbieten, suchen Millionen nach einem Dach über dem Kopf - und viele davon wollen es möbliert, zentral und digital buchbar. Das macht diese Assetklasse für private Investoren extrem interessant. Aber ist sie auch sicher? Oder wartet die nächste Blase hinter der nächsten Universität?
Warum der Markt für Mikroapartments boomt
Lass uns mit den harten Fakten starten. Die Nachfrage nach Wohnraum für Studierende ist nicht nur hoch, sie ist strukturell unterversorgt. Ein entscheidender Faktor, den viele ignorieren: 84 Prozent der Studierenden bevorzugen eigenständiges Wohnen gegenüber klassischen WG-Zimmern oder Heimen. Sie wollen Privatsphäre, ein eigenes Bad und eine kleine Küche. Hier kommen Mikroapartments ins Spiel. Diese kompakten Einheiten, oft zwischen 15 und 30 Quadratmetern groß, füllen genau diese Lücke.
Die Zahlen sprechen eine deutliche Sprache. In Europa steht Deutschland beim Volumen des Studentenwohnungsmarkts an zweiter Stelle. Wir reden von bereits 30.000 gebauten Mikroapartments und weiteren 20.000, die gerade im Bau sind. Zum Vergleich: Der nordamerikanische Markt generierte 2015 schon Umsätze von 4,7 Milliarden Euro, Großbritannien lag bei 6,3 Milliarden. Deutschland hinkt hinterher, was bedeutet, dass noch enormes Wachstumspotenzial schlummert. Für dich als Investor heißt das: Du steigst nicht in einen gesättigten Markt ein, sondern in einen, der erst am Anfang seiner institutionellen Professionalisierung steht.
Renditeaussichten: Was bleibt wirklich übrig?
Klar, Rendite ist der Hauptgrund, warum du überhaupt liest. Hier müssen wir jedoch sauber unterscheiden zwischen institutionellen Großinvestoren und Privatpersonen wie dir. Große Fonds, die ganze Gebäudeblöcke kaufen, erzielen Nettoanfangsrenditen zwischen 3,5 und 4,7 Prozent. Das klingt solide, aber sei ehrlich: Als Privatanleger wirst du diese Konditionen selten bekommen.
Für einzelne Apartments oder kleine Portfolios liegt die realistische Bruttomietrendite eher bei 2,8 bis 3,3 Prozent. Experten rechnen zudem mit einer sogenannten "Überrendite" von etwa 0,5 Prozentpunkten gegenüber herkömmlichen Mehrfamilienhäusern. Warum dieser Aufschlag? Weil die Bewirtschaftungskosten durch Standardisierung sinken. Wenn jede Einheit gleich geschnitten ist, gleiche Möbel hat und digitale Schlüssel nutzt, sparst du Zeit und Geld bei der Verwaltung. Allerdings fressen die höheren Kaufpreise pro Quadratmeter (oft 150.000 bis 300.000 Euro pro Unit) und die Nebenkosten diesen Vorteil teilweise wieder auf.
| Investorentyp | Nettoanfangsrendite | Besonderheiten |
|---|---|---|
| Institutionelle Investoren | 3,5 % - 4,7 % | Skaleneffekte, niedrige Transaktionskosten pro Unit |
| Privatanleger (Einzelobjekt) | 2,8 % - 3,3 % | Höhere Kaufnebenkosten, individuelle Verwaltungsaufwände |
| Vergleich: Klassischer MFH-Bestand | ca. 3,0 % (Ø) | Kein spezifischer "Studenten-Aufschlag", höhere Leerstandsrisiken |
Mietpreisstruktur: Wo liegt die Schmerzgrenze?
Wie viel kannst du verlangen? Das hängt stark vom Standort ab. In München oder Hamburg knacken voll möblierte Apartments mit eigenem Bad schnell die 1.000-Euro-Marke. In kleineren Hochschulstädten wie Ludwigshafen oder Dortmund startest du eher bei 600 Euro. Eine CBRE-Studie zeigt übrigens, dass 45 Prozent der Studierenden bereit sind, bis zu 400 Euro monatlich zu zahlen, während über 20 Prozent sogar mehr akzeptieren, wenn die Qualität stimmt.
Wichtig ist hier die Differenzierung zwischen "Warmmiete" und "Kaltmiete". Bei Studentenapartments wird oft alles aus einer Hand geboten: Strom, Internet, Wasser, Müllabfuhr. Das vereinfacht die Abrechnung enorm. Aber Vorsicht: Steigende Energiepreise drücken deine Marge. Wenn du nicht clever hedgst oder die Kosten direkt an die Mieter weitergibst, kann eine kalte Jahreszeit deine Rendite im Nu auffressen.
Die drei Player im Markt: Wer kauft eigentlich?
Du bist nicht allein auf diesem Spielfeld. Der Markt teilt sich grob in drei Gruppen, und das Verständnis ihrer Strategien hilft dir, deine eigene Position zu finden.
- Öffentlich-rechtliche Träger: Die klassischen Studierendenwerke. Ihr Fokus liegt auf Versorgungssicherheit und Nachhaltigkeit, nicht auf maximaler Profitmaximierung. Sie bauen oft energieeffizient, aber langsam.
- Private Plattformen (PBSA): Hier tummeln sich Akteure wie die International Campus Group mit Marken wie THE FIZZ oder HAVENS LIVING. Sie professionalisieren das Geschäft, setzen auf "Purpose-Built Student Accommodation" und nutzen Skalenvorteile. Ihre Projekte, wie das THE FIZZ Ludwigshafen mit 330 Apartments, setzen Maßstäbe in Ausstattung und Digitalisierung.
- Opportunistische Käufer: Dazu gehören Gruppen wie die Greyfield Group, die bestehende Wohnimmobilien kaufen und in Studentenwohnheime konvertieren. Dieser Ansatz ist risikoreicher, da Umbaukosten und Genehmigungsprozesse unberechenbar sein können, bietet aber oft höhere Wertsteigerungspotenziale.
Das Risiko: Sinkende Studierendenzahlen und Konjunktur
Nun zur unbequemen Wahrheit. Viele Anleger verlassen sich auf die aktuelle Zahl von 2,87 Millionen Studierenden. Aber Prognosen deuten darauf hin, dass diese Zahl in den kommenden Jahren sinken könnte. Warum? Der demografische Knick durch die doppelten Abiturjahrgänge rollt durch das System. Wenn diese Kohorten ihren Abschluss gemacht haben, fehlen potenzielle Nachmieter.
Ist das ein Grund zur Panik? Nicht unbedingt, aber es erfordert Weitsicht. Die gute Nachricht: Diese Objekte sind flexibel. Ein Mikroapartment lässt sich relativ einfach zu einer klassischen Single-Wohnung oder einem Apartment für junge Berufstätige umbauen. Die "Wandlungsfähigkeit" ist dein Sicherheitsnetz. Trotzdem musst du den Standort analysieren. Wächst die Hochschule? Werden neue Studiengänge eingeführt? Gibt es Infrastrukturprojekte, die die Stadt attraktiver machen? Wer blind kauft, ohne die langfristige Hochschulentwicklung zu prüfen, geht ein unnötiges Klumpenrisiko ein.
Praktische Tipps für den Einstieg
Wenn du jetzt ernsthaft investierst, achte auf folgende Punkte:
- Lage, Lage, Lage: Nähe zur Uni schlägt alles. Fußläufige Entfernungen sind Gold wert. Prüfe die Anbindung an den ÖPNV für alternative Standorte.
- Ausstattung standardisieren: Je einheitlicher die Einheiten, desto günstiger die Wartung. Smart-Home-Lösungen für Zutritt und Heizung senken den Verwaltungsaufwand.
- Energieeffizienz beachten: Nutze Fördermittel der KfW Bank für energetische Sanierungen. Das senkt deine Betriebskosten und macht die Wohnung für Mieter attraktiver, die sich hohe Nebenkosten leisten können.
- Digitalisierung nutzen: Moderne Vermietungsplattformen, die wie Hotelbuchungen funktionieren, reduzieren die Fluktuation und beschleunigen die Nachvermietung. Niemand will heute noch Papierkram erledigen.
Studentenapartments sind kein Selbstläufer, aber sie bieten eine seltene Kombination aus stabiler Nachfrage und planbaren Cashflows. Solange du die demografischen Trends im Auge behältst und auf flexible Nutzungsrechte achtest, ist dieses Segment eine solide Ergänzung in jedem Immobilienportfolio.
Sind Studentenapartments in Deutschland steuerlich begünstigt?
Es gibt keine spezifische Steuerbefreiung nur für Studentenapartments. Jedoch können Abschreibungen auf das Gebäude und die Möblierung geltend gemacht werden. Da die Laufzeiten der Mietverträge oft kürzer sind, muss die Abschreibungsdauer für Einbauten sorgfältig kalkuliert werden. Zudem fallen bei gewerblichem Handel Gewerbesteuer an, wenn die Absicht auf kurzfristige Weiterveräußerung liegt.
Wie hoch ist das Leerstandsrisiko im Sommer?
Das Leerstandsrisiko ist im Sommersemester tatsächlich höher, da viele internationale Studierende oder Praktikanten temporär ausziehen. Institutionelle Anbieter glätten dies durch Mindestmietlaufzeiten von 6 bis 12 Monaten. Für Privatanleger ist es ratsam, Verträge so zu gestalten, dass sie semesterübergreifend laufen, oder gezielt auf Masterstudenten und Doktoranden zu setzen, die ganzjährig bleiben.
Kann ich mein Studentenapartment später als normale Wohnung vermieten?
Ja, das ist einer der großen Vorteile. Die meisten Mikroapartments sind so geschnitten, dass sie auch für Singles, Azubis oder junge Paare attraktiv sind. Wichtig ist, dass die Grundrisse keine spezifischen baulichen Einschränkungen haben, die eine Umnutzung verhindern. Flexible Raumaufteilungen sind daher bei der Auswahl kritisch.
Welche Rolle spielen die Studentenwerke bei der Preisgestaltung?
Die Preise der öffentlichen Studentenwerke dienen oft als Orientierung, decken aber nur einen kleinen Teil der Nachfrage. Da die Werke überlastet sind, entstehen keine direkten Preiskriege. Private Anbieter positionieren sich meist im mittleren bis gehobenen Segment, da sie mehr Komfort und Service bieten. Die Zahlungsbereitschaft der Eltern und Studierenden ist hoch genug, um diese Premium-Margen zu tragen.
Ist die Finanzierung eines einzelnen Mikroapartments schwierig?
Banken sehen Einzelobjekte im Bereich "Micro-Living" manchmal skeptischer als klassische Wohnungen, da der Wiederverkaufswert schwerer einzuschätzen ist. Es empfiehlt sich, eine solide Eigenkapitalquote von mindestens 20-30% mitzubringen. Alternativ kannst du über Portfolio-Kaufmodelle gehen, bei denen mehrere Units gemeinsam finanziert werden, um die Bonität zu stärken.