
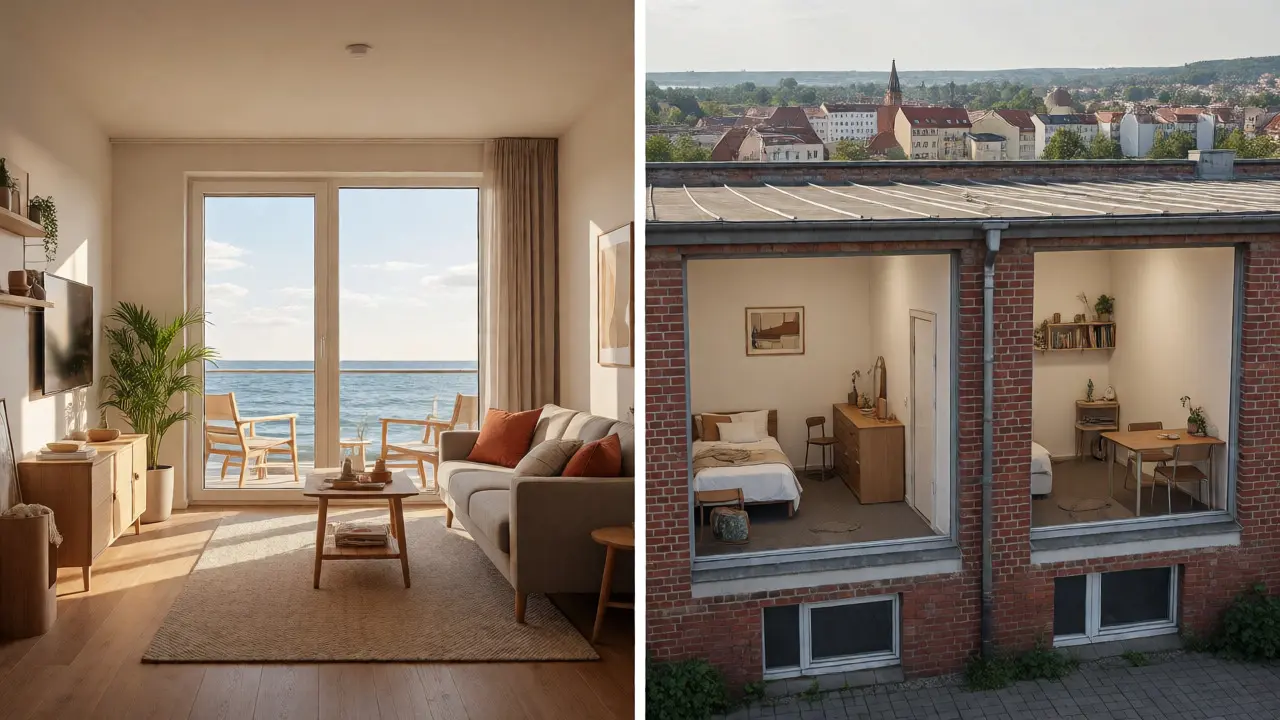
Stellen Sie sich vor, Sie haben 500.000 Euro auf dem Konto und überlegen, ob Sie davon eine Immobilie kaufen sollen. Die Frage ist nicht nur ob, sondern welche Art von Immobilie die bessere Wahl für Ihren Geldbeutel ist. Soll es eine gemütliche Ferienwohnung an der Ostsee sein, die Sie im Sommer selbst nutzen und im Rest des Jahres vermieten? Oder lieber eine solide Zwei-Zimmer-Wohnung in einer mittelgroßen Stadt wie Chemnitz oder Wuppertal, die dauerhaft einen Mieter beherbergt?
Die Antwort hängt weniger vom Bauchgefühl ab als von harten Zahlen. Viele Anleger glauben, dass Ferienwohnungen automatisch mehr Gewinn bringen, weil die Preise pro Nacht höher sind. Doch diese Annahme trügt oft, sobald man die versteckten Kosten und das Leerstandsrisiko einrechnet. In diesem Artikel zerlegen wir die Renditestrukturen beider Anlageformen, vergleichen reale Marktdaten aus dem Jahr 2026 und zeigen Ihnen, wo Ihre Nettorendite wirklich am höchsten liegt.
Schnellüberblick: Was Sie wissen müssen
- Ferienwohnungen: Potenziell höhere Bruttorenditen (bis zu 6,86 %), aber stark abhängig von Auslastung und saisonalen Schwankungen. Hoher Verwaltungsaufwand.
- Langzeitmieten: Stabilerer Cashflow mit geringeren Schwankungen. Renditen variieren extrem nach Lage (3,3 % in Berlin vs. 5,85 % in Chemnitz).
- Kostenfaktor: Ferienimmobilien verursachen durch Reinigung, Verbrauchskosten und Werbung deutlich höhere Betriebskosten als Langzeitobjekte.
- Steuerliche Aspekte: Abschreibungen und Zinsen wirken sich bei beiden Modellen unterschiedlich auf die steuerpflichtige Rendite aus.
- Risikoprofil: Ferienimmobilien sind konjunktur- und reiseempfindlicher; Langzeitmieten bieten Schutz durch gesetzliche Mieterschutzvorschriften.
Die Rendite-Lüge: Warum Brutto nicht gleich Netto ist
Wenn Sie eine Ferienwohnung als kurzfristig vermietete Immobilie zur Erzielung hoher Tagespreise betrachten, schauen viele Investoren zuerst auf den Kaufpreis und die mögliche Mieteinnahme. Nehmen wir ein realistisches Beispiel: Eine 60 Quadratmeter große Wohnung an der Ostsee kostet 450.000 Euro. Hinzu kommen Grunderwerbsteuer, Maklergebühren und Notarkosten, was die Gesamtkosten auf etwa 504.315 Euro treibt. Wenn diese Wohnung durchschnittlich 14.500 Euro im Jahr einbringt, sieht die Bruttorendite mit knapp 3 Prozent erst einmal mager aus. Aber hier beginnt der Fehler in der Berechnung.
Bei Ferienimmobilien ist die Bruttorendite fast wertlos, wenn man die spezifischen Betriebskosten ignoriert. Anders als bei einem Langzeitmieter, der Strom, Wasser und Heizung selbst zahlt, muss der Vermieter einer Ferienwohnung diese Kosten oft tragen oder sie in den Preis einrechnen, was die Wettbewerbsfähigkeit senkt. Dazu kommen Reinigungskosten, Wäsche, Portalgebühren (wie Airbnb oder Booking) und Marketing. Experten schätzen, dass die Instandhaltungskosten bei Ferienobjekten zwischen 10 und 15 Euro pro Quadratmeter und Jahr liegen - deutlich höher als bei Standardmietwohnungen.
Betrachten wir die Langzeitmiete als klassische Vermietungsform mit unbefristeten Mietverträgen. Hier sind die Einnahmen planbarer. Ein Mieter bleibt oft jahrelang. Die Nebenkosten werden meist per Vorauszahlung abgerechnet, sodass der Vermieter keinen direkten Verlust durch hohe Wasserverbrauchsspitzen riskiert. Die Bruttorendite ist zwar oft niedriger als das theoretische Maximum einer top-ausgelasteten Ferienwohnung, aber die Nettorendite - also das, was tatsächlich auf Ihrem Konto landet - kann überraschend konkurrenzfähig sein, weil die Abzüge geringer sind.
Marktanalyse 2026: Wo liegen die Chancen?
Der deutsche Immobilienmarkt hat sich seit 2024 stabilisiert, aber die Schere zwischen A-Städten und B-Lagen geht weiter auseinander. Für Langzeitmietimmobilien in den 50 größten deutschen Städten zeigt sich ein klares Bild: In Metropolen wie Berlin oder Köln sind die Kaufpreise so hoch, dass die Mietrenditen trotz steigender Mieten stagnieren. Berlin liegt aktuell bei einer Bruttomietrendite von rund 3,33 Prozent, Köln bei 3,53 Prozent. Das bedeutet: Wer heute in München oder Hamburg kauft, jagt primär Wertsteigerungen, nicht laufenden Cashflow.
Ganz anders sieht es in strukturschwächeren Regionen aus. Städte wie Chemnitz führen das Ranking mit einer Rendite von 5,85 Prozent an. Auch Hagen (5,17 %) und Wuppertal (5,08 %) bieten attraktive Einstiegschancen. Der Haken? Diese Städte haben oft mit Bevölkerungsrückgang oder schwacher Infrastruktur zu kämpfen. Es besteht ein erhöhtes Risiko für Leerstand. Wenn Ihr Mieter auszieht, dauert es in Chemnitz möglicherweise länger, einen Nachfolger zu finden, als in Düsseldorf.
Bei Ferienimmobilien sieht die Karte anders aus. Der Inlandstourismus boomte 2024 mit fast 500 Millionen Übernachtungen. Regionen wie Sylt, Rügen oder der Tegernsee sehen weiterhin hohe Nachfrage. Allerdings ist die Saisonalität brutal. Die meisten Studien zeigen, dass Ferienwohnungen im Schnitt nur 23 Wochen im Jahr voll vermietet sind. Der Rest der Zeit steht die Wohnung leer oder wird zum Selbstkostenpreis genutzt. Wer hier investiert, braucht eine exzellente Lage, um auch in der Nebensaison Gäste anzulocken.
| Kriterium | Ferienwohnung (Top-Lage) | Langzeitmiete (B-Lage/Stadt) | Langzeitmiete (A-Stadt) |
|---|---|---|---|
| Durchschnittliche Bruttorendite | 3,14 % - 6,86 % | 4,80 % - 5,90 % | 3,30 % - 3,60 % |
| Auslastungsquote | ca. 45-50 % (23 Wochen) | 95-98 % (bei guter Lage) | 98-99 % |
| Verwaltungsaufwand | Hoch (Gästewechsel, Reinigung) | Niedrig (einmalig pro Jahr prüfen) | Niedrig |
| Preisstabilität | Volatil (abhängig von Reisekonjunktur) | Mittel bis Hoch (regional abhängig) | Hoch (nachfragegetrieben) |
| Steuerliche Behandlung | Umsatzsteuer relevant (>22k € Umsatz) | Einkommensteuer auf Überschuss | Einkommensteuer auf Überschuss |
Kostenstruktur im Detail: Der unterschätzte Faktor
Um die wahre Netto-Rendite nach Abzug aller Kosten und Steuern zu verstehen, müssen wir tief in die Taschen greifen. Bei einer Langzeitmiete setzen Sie pauschale Instandhaltungsrücklagen an. Das Finanzamt erlaubt hier oft Pauschalen, oder Sie bilden Rücklagen für größere Reparaturen. Die monatlichen Betriebskosten sind überschaubar, da sie meist auf den Mieter umgelegt werden.
Bei der Ferienwohnung ist die Rechnung komplexer. Rechnen Sie mit folgenden Posten, die bei Langzeitmietern keine Rolle spielen:
- Reinigung und Wäsche: Pro Wechsel fallen schnell 50-100 Euro an. Bei 50 Buchungen im Jahr sind das 5.000 Euro reine Betriebskosten.
- Portalgebühren: Plattformen wie Airbnb nehmen oft 15-20 % Provision. Das frisst einen erheblichen Teil der Marge.
- Verbrauchskosten: Strom, Wasser und Internet zahlen Sie als Vermieter. Ein Gast, der den ganzen Tag heizt oder lange duscht, drückt Ihre Marge direkt.
- Verschleiß: Möbel und Technik werden intensiver genutzt. Ein Sofa hält bei Dauerbewohnern vielleicht 10 Jahre, bei Feriengästen eher 3-5 Jahre.
Ein Faustregel für die Anschaffung lautet: Bezahlen Sie maximal das 10-fache der erwartbaren Jahresmiete. Wenn Ihre Ferienwohnung auf Amrum 22.500 Euro pro Jahr einbringen könnte (bei 300 Tagen Auslastung à 75 Euro), sollte der Kaufpreis inklusive Nebenkosten 225.000 Euro nicht überschreiten. Liegen Sie darüber, sinkt die Eigenkapitalrendite rapide, besonders wenn Sie einen Kredit aufnehmen.
Das Risiko-Profil: Konjunktur vs. Gesetzgebung
Investitionen in Immobilien sind nie risikofrei, aber die Art des Risikos unterscheidet sich fundamental. Ferienimmobilien sind starke zyklische Investments. Geht die Wirtschaft bergab, sparen Familien zuerst beim Urlaub. Pandemien, Kriege oder hohe Energiepreise können die Buchungszahlen binnen Wochen einbrechen lassen. Zudem gibt es rechtliche Unsicherheiten: Immer mehr Städte verbieten oder regulieren Kurzzeitvermietungen (Zweckentfremdungsverbot). Wenn Ihre Gemeinde plötzlich Auflagen macht, kann Ihre Strategie über Nacht unrentabel werden.
Langzeitmietimmobilien stehen unter dem Schutz des deutschen Mietrechts. Kündigungsschutz und Mietpreisbremsen machen es schwierig, Mieter loszuwerden oder Mieten drastisch zu erhöhen. Das ist Fluch und Segen zugleich. Auf der einen Seite sichern Sie sich stabile Einnahmen. Auf der anderen Seite bindet Sie der Mieter langfristig. Wenn Sie verkaufen wollen, muss der neue Eigentümer den bestehenden Vertrag akzeptieren. In Zeiten steigender Zinsen ist diese Flexibilität wichtig. Eine Ferienwohnung lässt sich leichter "leer räumen" und neu positionieren als eine Wohnung mit einem 10-Jahres-Mietvertrag.
Ein weiterer Aspekt ist die Finanzierung. Banken bewerten Ferienimmobilien oft konservativer. Sie verlangen häufig höhere Eigenkapitalanteile (oft 20-30 %) und kürzere Laufzeiten, weil die Einkünfte als unsicherer gelten. Bei Langzeitobjekten mit soliden Mietverträgen erhalten Sie oft bessere Konditionen, insbesondere wenn der Standort als zukunftssicher gilt.
Strategische Entscheidungshilfe: Welcher Typ sind Sie?
Die Wahl zwischen Ferienwohnung und Langzeitmiete ist letztlich eine Frage Ihrer persönlichen Präferenzen und Ihres Kapitals. Fragen Sie sich ehrlich:
- Wollen Sie die Immobilie selbst nutzen? Wenn ja, ist die Ferienwohnung unschlagbar. Sie kombinieren privaten Nutzen mit Kapitalanlage. Die Eigennutzung reduziert zwar die absolute Rendite, aber der "Nutzwert" (Erholung) ist ein Gegenwert, den keine Langzeitmiete bietet.
- Sind Sie operativ involviert? Möchten Sie jeden Monat Schlüssel übergeben, Beschwerden bearbeiten und Reinigungen koordinieren? Dann ist die Ferienwohnung nichts für Sie. Oder bevorzugen Sie den "passiven" Ansatz, bei dem alles über eine Hausverwaltung läuft? Langzeitmieten sind dafür besser geeignet.
- Wie tolerant sind Sie gegenüber Volatilität? Können Sie schlafen, wenn die Buchungszahlen im November einbrechen? Oder brauchen Sie den festen Geldeingang am ersten Werktag des Monats, um Ihre Kreditrate zu decken?
Experten raten Anfängern oft zum Einstieg über Langzeitmieten in Sekundärstädten mit guter Infrastruktur (Nähe zu Universitäten, Krankenhäusern, Arbeitsplätzen). Dort ist das Risiko kalkulierbarer. Fortgeschrittene Investoren nutzen Ferienwohnungen als Beimischung, um die Gesamtrendite ihres Portfolios zu heben, akzeptieren dabei aber die höheren Schwankungen.
Häufig gestellte Fragen
Ist eine Ferienwohnung immer renditestärker als eine Langzeitmiete?
Nein, das ist ein weit verbreiteter Irrtum. Während die Bruttorendite (Mieteinnahmen ohne Abzüge) bei Ferienwohnungen oft höher erscheint, sinkt die Nettorendite durch hohe Betriebskosten, Verwaltungsaufwand und Portalgebühren stark. In vielen Fällen erzielt eine gut gewählte Langzeitimmobilie in einer wachsenden Mittelstadt eine stabilere und nach Kostenbereinigung höhere Rendite.
Welche steuerlichen Nachteile haben Ferienwohnungen?
Der größte Nachteil ist die potenzielle Umsatzsteuerpflicht. Generieren Sie mit Ihrer Ferienwohnung mehr als 22.000 Euro Umsatz im Vorjahr (bzw. 50.000 Euro im laufenden Jahr), müssen Sie Umsatzsteuer abführen. Da private Vermieter oft keine Vorsteuer ziehen können, verbleiben diese 7 % (oder 19 % bei bestimmten Dienstleistungen) als echter Kostenblock, der die Rendite mindert. Bei Langzeitvermietung fällt diese Steuer meist komplett weg.
Wie berechne ich die Auslastung korrekt?
Seien Sie realistisch. Rechnen Sie nicht mit 365 Tagen Vollvermietung. Durchschnittlich sind Ferienwohnungen in Deutschland etwa 23 Wochen (ca. 160 Tage) pro Jahr vermietet. Ziehen Sie zudem Ihre eigene Nutzungszeit ab. Wenn Sie 14 Tage selbst dort verbringen, fehlen diese Tage in der Einnahmekalkulation. Nutzen Sie historische Daten vergleichbarer Objekte in Ihrer Region, nicht die Versprechen von Vermietungsagenturen.
Soll ich eine Hausverwaltung beauftragen?
Bei Ferienwohnungen ist dies fast unverzichtbar, es sei denn, Sie wohnen in der Nähe und haben Zeit. Professionelle Verwaltungen kosten oft 15-25 % der Nettomieteinnahmen. Dies drückt die Rendite erheblich, spart aber enorm viel Zeit und Stress. Bei Langzeitmieten ist eine Verwaltung optional, wird aber empfohlen, wenn Sie nicht vor Ort leben, um Mietinkasso und Reparaturen professionell zu steuern.
Was passiert, wenn die Zinsen steigen?
Steigende Zinsen treffen beide Modelle, aber Ferienwohnungen härter. Da die Einnahmen schwanken, ist die Deckung der Kreditraten schwieriger. Banken könnten bei Anschlussfinanzierungen strengere Anforderungen stellen. Langzeitmieten bieten hier mehr Sicherheit, da der feste Mietvertrag als Pfand für die Bank dient und die Zahlungsfähigkeit des Mieters regelmäßig überprüft wird.