Stellen Sie sich vor, Sie haben gerade den Kaufvertrag für Ihre Traumwohnung unterschrieben. Die Aufregung ist groß, aber dann kommt die Rechnung des Notars. Neben der eigentlichen Beurkundungsgebühr sehen Sie einen Posten für das Notaranderkonto. Ihr Herz sinkt kurz: Müssen Sie hier wirklich extra zahlen? Und können Sie diese Gebühr vielleicht ganz umgehen? Die kurze Antwort lautet: Wenn ein Anderkonto genutzt wird, fallen Gebühren an. Aber die gute Nachricht ist, dass es in vielen Fällen gar kein Anderkonto braucht. In diesem Artikel schauen wir uns genau an, wann Sie dieses Instrument wirklich benötigen, wie die Kosten berechnet werden und welche Alternativen Ihnen helfen, bares Geld zu sparen.
Was ist ein Notaranderkonto eigentlich?
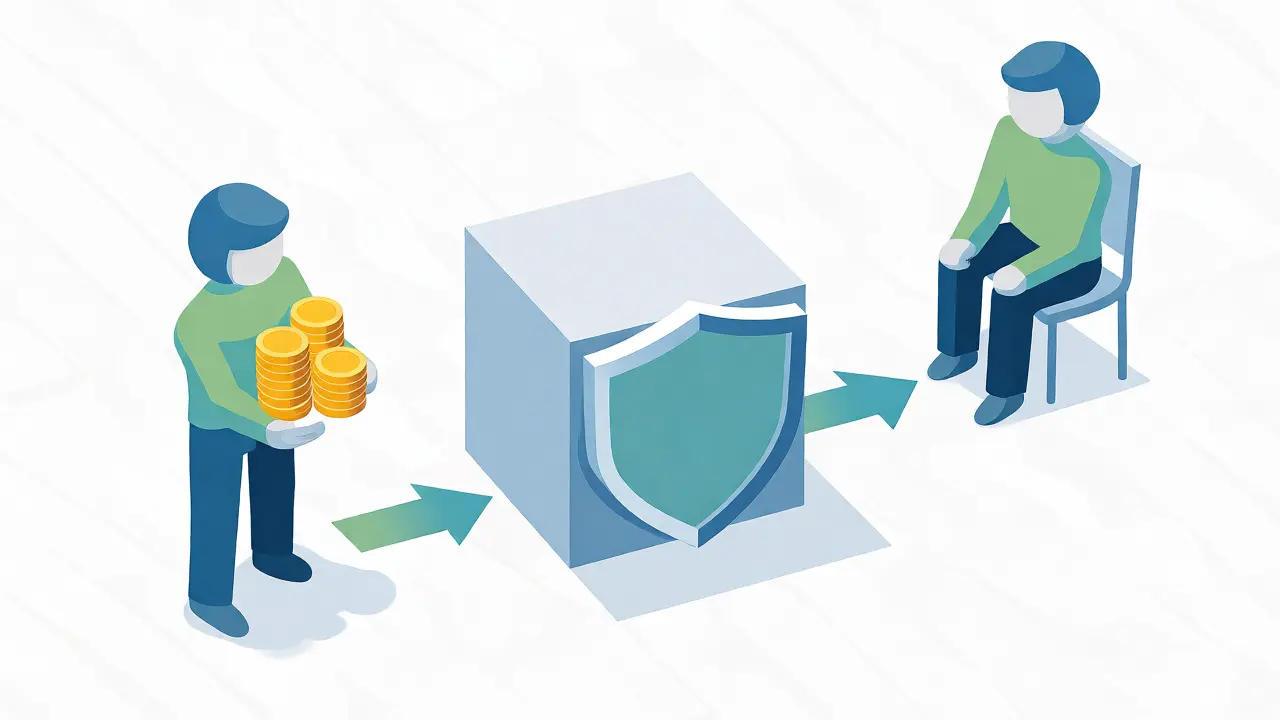
Ein Notaranderkonto ist ein treuhänderisches Konto, das von einem Notar verwaltet wird, um Gelder sicher zu verwahren, bis bestimmte Bedingungen erfüllt sind. Es handelt sich dabei nicht um das private Geld des Notars, sondern um Fremdgeld. Das bedeutet, das Geld gehört weiterhin dem Käufer oder Verkäufer, liegt aber während der Transaktion sicher auf einem separaten Konto. Warum gibt es das überhaupt? Stellen Sie sich das klassische Henne-Ei-Problem beim Immobilienkauf vor. Der Verkäufer will das Geld erst sehen, bevor er ins Grundbuch geht. Der Käufer will das Geld erst überweisen, wenn er weiß, dass er auch Eigentümer wird. Das Notaranderkonto löst dieses Problem. Der Käufer zahlt den Kaufpreis auf das Konto des Notars. Dieser wartet, bis alle Voraussetzungen (wie die Eintragung der Auflassungsvormerkung) erfüllt sind. Erst dann leitet er das Geld an den Verkäufer weiter. Das schützt beide Seiten vor Betrug oder Insolvenzrisiken.
Können Sie die Gebühren wirklich vermeiden?
Hier müssen wir mit einem Mythos aufräumen: Sie können die Gebühren für das Notaranderkonto nicht vermeiden, wenn Sie dieses Konto nutzen. Die Kosten sind gesetzlich im Gerichts- und Notarkostengesetz (GNotKG) festgelegt. Der Notar darf keine Rabatte geben und Sie können ihn nicht bitten, die Gebühr zu streichen. Er muss sie abrechnen.
Aber - und das ist der entscheidende Punkt - Sie können vermeiden, dass überhaupt ein Anderkonto eingerichtet wird. In den meisten normalen Verkäufen zwischen Privatpersonen oder bei bankfinanzierten Käufen ist ein Anderkonto heutzutage nicht mehr nötig. Warum? Weil das deutsche Grundbuchrecht sehr stark ist. Sobald der Notar den Kaufvertrag beurkundet hat, beantragt er eine sogenannte Auflassungsvormerkung im Grundbuch. Diese Vormerkung sichert Ihren Anspruch auf Eigentum ab. Solange diese Vormerkung eingetragen ist, kann der Verkäufer die Immobilie nicht anderweitig verkaufen oder belasten. Daher ist der direkte Transfer vom Bankkonto des Käufers auf das Konto des Verkäufers oft sicher genug.
Wann ist ein Notaranderkonto Pflicht oder sinnvoll?
Es gibt Situationen, in denen ein Anderkonto unverzichtbar ist. Wenn Sie hier sparen wollen, indem Sie es ablehnen, riskieren Sie viel mehr als nur die paar hundert Euro Gebühren. Ein Anderkonto ist besonders wichtig, wenn:
- Mehrfachbelastungen bestehen: Wenn auf der Immobilie noch alte Schulden lasten, die gelöscht werden müssen, bevor Sie kaufen können. Das Geld aus dem Verkauf dient dazu, diese alten Kredite zu tilgen. Ohne Anderkonto könnte der Verkäufer das Geld nehmen, die Schulden aber nicht sofort löschen.
- Der Verkäufer insolvenzgefährdet ist: Wenn Sie Zweifel daran haben, dass der Verkäufer solvent bleibt, schützt das Anderkonto Ihr Geld. Selbst wenn der Verkäufer pleitegeht, ist das Geld auf dem Treuhandkonto meist vor dem Zugriff anderer Gläubiger geschützt.
- Es sich um Zwangsversteigerungen oder Sonderfälle handelt: Hier greifen oft komplexe rechtliche Vorgaben, die eine treuhänderische Abwicklung erfordern.
- Ausländische Parteien beteiligt sind: Bei internationalen Transaktionen kann die Sicherheit eines neutralen Dritten (des Notars) beruhigend wirken.
So berechnen sich die Kosten laut GNotKG
Die Höhe der Gebühren richtet sich nach dem Gerichts- und Notarkostengesetz (GNotKG). Konkret nach § 34 und Tabelle B. Wichtig zu wissen: Die Gebühr hängt nicht vom Wert der Immobilie ab, sondern von der Summe, die tatsächlich über das Anderkonto fließt (der Auszahlungsbetrag).
| Auszahlungsbetrag (Kaufpreis) | Geschätzte Gebühr (inkl. MwSt.) | Bemerkung |
|---|---|---|
| 100.000 € | ca. 250 € | Typisch für kleinere Wohnungen |
| 350.000 € | ca. 685 € | Durchschnittlicher Einfamilienhaus-Kauf |
| 500.000 € | ca. 935 € | Oberes Segment |
| 650.000 € | ca. 1.175 € | Luxussegment / Großstadt |
Wie sehen diese Zahlen konkret aus? Bei einem Kaufpreis von 350.000 Euro zahlen Sie etwa 685 Euro allein für die Verwaltung des Kontos und die Überweisung. Das klingt nach viel Geld für eine Dienstleistung, die scheinbar nur darin besteht, Geld liegen zu lassen. Bedenken Sie jedoch: Diese Gebühr deckt auch die Haftung des Notars für die korrekte Ausführung ab. Im Schadensfall haftet der Notar persönlich.
Wer zahlt die Rechnung?
In Deutschland gilt grundsätzlich die Regel: Wer den Vertrag macht, zahlt. Da der Käufer in der Praxis fast immer die Notarkosten übernimmt, trägt er auch die Gebühren für das Anderkonto. Das steht so oft im Kaufvertrag. Aber: Es ist verhandelbar! Sie können im Vorfeld mit dem Verkäufer sprechen. Vielleicht stimmt er zu, die Hälfte der Nebenkosten zu übernehmen, wenn er dafür einen etwas höheren Kaufpreis akzeptiert. Oder Sie einigen sich darauf, dass jeder seine eigenen Anwaltskosten trägt, aber die Notarkosten geteilt werden. Sprechen Sie das frühzeitig an, bevor der Entwurf finalisiert wird.
Ein weiterer Aspekt betrifft die Zinsen. Während das Geld auf dem Anderkonto liegt, entstehen Zinsen. Wer bekommt diese? Oft verrechnen Banken die Kontoführungsgebühren direkt mit den Zinserträgen. Bleibt ein Überschuss, fällt dieser meist an den Verkäufer, da das Geld ihm wirtschaftlich zusteht, solange es nicht ausgezahlt wurde. Klären Sie dies im Kaufvertrag, um Streitigkeiten zu vermeiden.
Alternativen zum teuren Anderkonto
Wenn Sie die Gebühren sparen möchten, prüfen Sie diese Optionen mit Ihrem Notar:
1. Direkte Zahlung gegen Fälligkeitsmitteilung
Das ist der Standardweg. Der Notar prüft, ob die Auflassungsvormerkung eingetragen ist. Dann schickt er die "Fälligkeitsmitteilung" an den Käufer. Der Käufer überweist den Betrag direkt an den Verkäufer. Sobald das Geld beim Verkäufer eingegangen ist, stellt der Notar den Antrag zur Umschreibung im Grundbuch. Dieser Weg ist sicher, solange die Vormerkung korrekt eingetragen ist.
2. Bankgarantie statt Bargeldtransfer
Bei hohen Summen oder komplexen Konstrukten kann eine unwiderrufliche Bankgarantie helfen. Der Verkäufer erhält die Garantie, dass er bezahlt wird, sobald die Bedingungen erfüllt sind. Dies spart oft die Andockgebühren des Notars, erfordert aber die Zusammenarbeit mit Ihrer Finanzierungsbank.
3. Zeitliche Verzögerung minimieren
Je schneller die Abwicklung läuft, desto weniger "Reibungsverluste" gibt es. Manchmal dauert die Eintragung der Vormerkung Wochen. In dieser Zeit liegt das Geld oft schon bereit. Eine gute Vorbereitung der Dokumente beschleunigt diesen Prozess.
Fehler, die Sie vermeiden sollten
Viele Käufer versuchen, am falschen Ende zu sparen. Ein häufiger Fehler ist, den Notar zu fragen, ob er das Anderkonto "ausfallen lassen" kann, obwohl es wegen einer bestehenden Hypothek des Verkäufers zwingend nötig wäre. Wenn Sie das ignorieren und direkt zahlen, riskieren Sie, dass der Verkäufer das Geld nimmt, aber die alte Bank ihre Rechte nicht löscht. Dann gehören Sie zwar im Grundbuch als Eigentümer, aber die alte Bank darf trotzdem vollstrecken. Das kostet Sie am Ende Tausende Euro für Rechtsstreitigkeiten.
Ein anderer Fehler ist, die Gebühren komplett zu ignorieren. Planen Sie die Kaufnebenkosten realistisch ein. Rechnen Sie insgesamt mit 1 bis 1,5 Prozent des Kaufpreises für Notar und Grundbuchamt. Wenn Sie davon ausgehen, dass es "nur" 0,5 Prozent sind, fehlen Ihnen am Ende schnell 10.000 Euro Liquidität.
Fazit: Sparen ja, aber mit Kopf
Die Gebühren für das Notaranderkonto sind ärgerlich, aber oft gerechtfertigt. Sie kaufen damit Sicherheit. In einfachen Fällen ohne Altlasten können Sie auf das Konto verzichten und direkt zahlen. Das spart Ihnen die 0,25-Prozent-Gebühr. In schwierigen Fällen ist das Anderkonto Ihre Versicherung. Fragen Sie Ihren Notar immer aktiv: "Ist ein Anderkonto hier zwingend erforderlich oder können wir direkt zahlen?" Nur wer fragt, kann sparen.
Muss ich für jedes Haus ein Notaranderkonto einrichten?
Nein, keineswegs. Bei den meisten privaten Immobilienverkäufen ohne komplexe Belastungen ist ein direktes Bezahlen möglich und üblich. Ein Anderkonto wird nur benötigt, wenn Sicherheitsbedenken bestehen, z.B. bei drohender Insolvenz des Verkäufers oder wenn alte Schulden gleichzeitig gelöscht werden müssen.
Wer trägt die Kosten für das Notaranderkonto?
In der Praxis zahlt der Käufer die gesamten Notarkosten, einschließlich der Anderkontogebühren. Dies ist jedoch keine gesetzliche Pflicht, sondern eine vertragliche Vereinbarung. Käufer und Verkäufer können frei vereinbaren, wer die Kosten trägt oder ob sie geteilt werden.
Wie hoch sind die Gebühren für das Notaranderkonto ungefähr?
Die Gebühren richten sich nach dem GNotKG und betragen grob geschätzt 0,25 % des Kaufpreises plus Mehrwertsteuer. Bei einem Kaufpreis von 400.000 Euro müssten Sie also mit rund 800 bis 900 Euro rechnen. Die genaue Höhe hängt von der Staffelung des Gesetzes ab.
Was passiert mit den Zinsen auf dem Notaranderkonto?
Da es sich um ein Treuhandkonto handelt, stehen die Zinsen demjenigen zu, dem das Geld wirtschaftlich gehört. Meistens ist das der Verkäufer, sobald die Auszahlungsbedingungen erfüllt sind. Oft werden die Zinsen jedoch von der Bank direkt mit den Kontoführungsgebühren verrechnet, sodass kein großer Gewinn entsteht.
Kann ich das Notaranderkonto selbst eröffnen?
Nein. Ein Notaranderkonto kann nur von einem Notar eröffnet und verwaltet werden. Es unterliegt speziellen aufsichtsrechtlichen Bestimmungen, die garantieren sollen, dass das Geld nicht zweckentfremdet wird. Als Privatperson können Sie kein solches Konto für einen Immobilienkauf eröffnen.