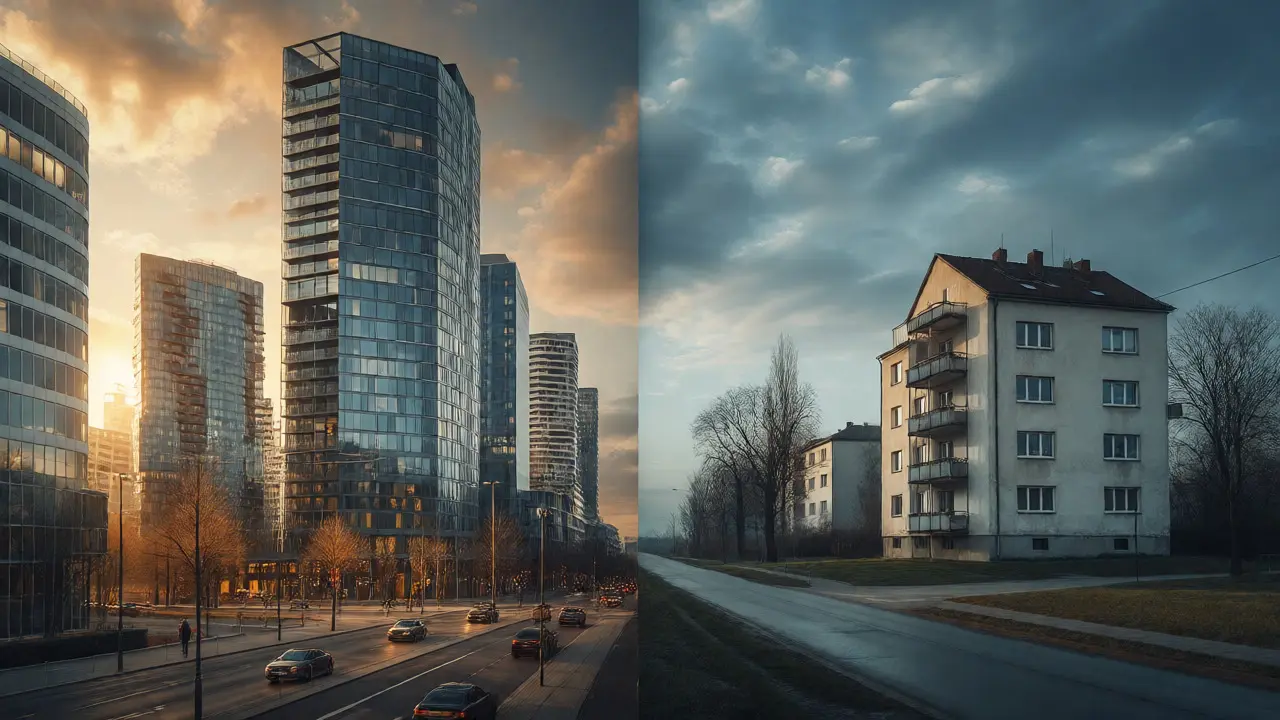
Stellen Sie sich vor, Sie kaufen heute eine Immobilie in einer ländlichen Region Ostdeutschlands oder in einem Randbezirk einer mittelgroßen Stadt. Die Zahlen sehen gut aus, die Preise sind günstig. Aber was passiert mit dem Wert dieser Anlage bis zum Jahr 2030? Die Antwort ist weniger beruhigend, als viele hoffen: Laut Prognosen des Deutschen Instituts für Wirtschaftsforschung (DIW Berlin) könnten die Marktwerte für Eigentumswohnungen in einem Drittel aller deutschen Landkreise um satte 25 Prozent sinken. Gleichzeitig explodieren die Preise in Ballungszentren weiter. Es gibt keinen "allgemeinen" Immobilienmarkt mehr, der sich gleichmäßig entwickelt. Wir stehen vor einer massiven Polarisierung.
Als Anleger müssen Sie aufhören, den Markt als Ganzes zu betrachten. Die Frage ist nicht mehr "Steigen Immobilienpreise?", sondern "Wo und warum steigen sie - und wo fallen sie?". Dieser Artikel zeigt Ihnen die vier entscheidenden Makrotrends, die den Sektor bis 2030 prägen werden, und wie Sie Ihr Portfolio darauf ausrichten können.
Der demografische Graben: Warum Lage jetzt überlebenswichtig ist
Der stärkste Treiber der nächsten Jahre ist simpel: Menschen ziehen dorthin, wo Arbeit und Infrastruktur sind. Das klingt banal, aber die Geschwindigkeit dieses Trends wird unterschätzt. Der Postbank Wohnatlas, erstellt in Zusammenarbeit mit dem Hamburgischen WeltWirtschaftsInstitut (HWWI), prognostiziert deutliche Unterschiede. In Metropolen wie München, Frankfurt oder Hamburg führt Zuwanderung zu anhaltender Nachfrage. Im Gegensatz dazu schrumpfen ländliche Regionen kontinuierlich.
Warum ist das für Sie als Investor kritisch? Weil leerstehende Wohnungen keine Miete einbringen, egal wie schön die Fassade ist. DIW-Analysen zeigen, dass die Bevölkerungsentwicklung die räumliche Disparität verschärft. Während Großstädte wachsen, leiden besonders ostdeutsche Landkreise unter Abwanderung. Ein Beispiel: Hannover wird laut Prognosen bis 2030 ein Preiswachstum von bis zu 62 Prozent verzeichnen, während andere Kreise Werte verlieren. Wer hier blind kauft, riskiert einen langfristigen Kapitalverlust.
| Regionstyp | Bevölkerungstrend | Preisprognose bis 2030 | Risiko-Level |
|---|---|---|---|
| A-Städte (Metropolen) | Stark wachsend | +1% bis +2% p.a. | Niedrig |
| B-Städte (Großstädte) | Wachsend | Positiv, volatil | Mittel |
| Ländliche Gebiete (West) | Stabil bis leicht rückläufig | Seitwärts bis leicht fallend | Hoch |
| Ländliche Gebiete (Ost) | Deutlich schrumpfend | Bis -25% | Sehr Hoch |
Energieeffizienz: Vom Nice-to-have zum harten Preistreiber
Vergessen Sie alte Faustregeln. "Lage, Lage, Lage" reicht nicht mehr aus. Die neue Maxime lautet: "Nachhaltigkeit, Digitalisierung, Lebensqualität". Der Gesetzgeber macht Tempo. Mit Vorgaben wie dem Gebäudeenergiegesetz (GEG) und Standards wie EH40 wird energetische Qualität zum zentralen Bewertungskriterium.
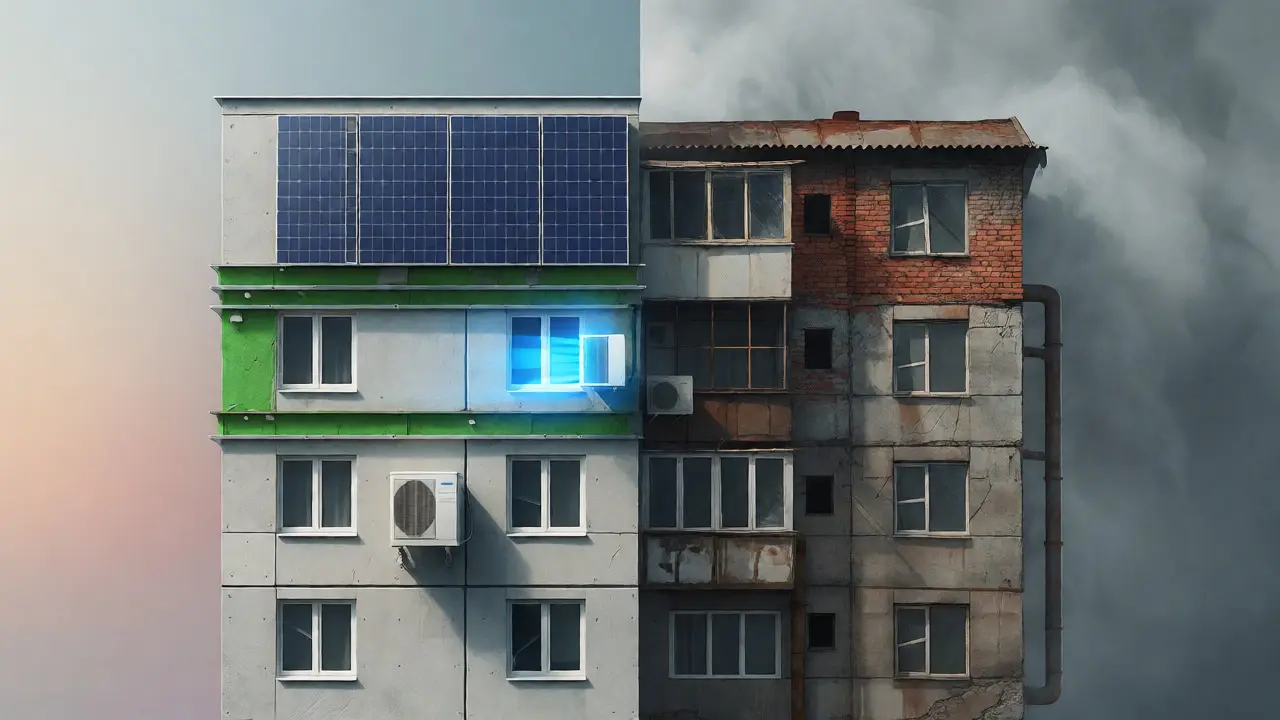
Was bedeutet das konkret für Ihren Geldbeutel? Unsanierte Bestandsimmobilien werden abgeschrieben. Käufer und Mieter achten penibel auf die Nebenkostenabrechnung. Eine Wohnung mit schlechter Energiebilanz kostet langfristig mehr als sie bringt. Experten sprechen bereits von einer "toxischen Mischung" aus hohen Baukosten und strengen Auflagen, die den Neubau verteuert und den Bestand entwertet, wenn er nicht saniert wird.
- Gewinner: Sanierte Altbauten mit Wärmepumpen und guter Dämmung.
- Verlierer: Ölheizungs-Altbestände ohne Sanierungspotenzial.
- Tipp: Prüfen Sie vor dem Kauf immer den Energieausweis. Ein schlechter Wert kann den Verkaufspreis um zweistellige Prozentsätze drücken.
Zinsen und Finanzierung: Das Ende der billigen Ära?
Die aktuelle Marktlage ist tricky. Nach Jahren der Niedrigzinsen haben wir nun eine Phase mit höheren Kreditkosten erlebt. Viele Anleger warten ab, was zu einer temporären "Preisdelle" geführt hat. Doch die meisten Experten, darunter die Squarevest AG, gehen davon aus, dass diese Hochzinsphase bis 2030 überwunden sein wird.
Das Problem: Selbst wenn die Zinsen wieder fallen, bleiben die Baukosten hoch. Materialknappheit und Fachkräftemangel sorgen dafür, dass Neubauten teuer bleiben. Das schützt bestehende Immobilien in guten Lagen vor einem Preisverfall, weil Angebot knapp bleibt. Für Sie heißt das: Kalkulieren Sie konservativ. Verlassen Sie sich nicht auf das Szenario "Zinsen fallen sofort". Wenn Sie jetzt kaufen, sichern Sie sich oft bessere Verhandlungsbereitschaft bei Verkäufern, die unter Druck stehen.
Digitalisierung und Smart Living: Neue Ansprüche der Mieter
Die Generation Z und Alpha zieht bald in die ersten eigenen Wohnungen. Ihre Anforderungen sind anders als die ihrer Eltern. Es geht nicht nur um Quadratmeter, sondern um Konnektivität und Flexibilität. Smart-Home-Technologien, schnelles Internet und flexible Grundrisse werden Standard.
KI-basierte Standortanalysen verändern zudem, wie wir "gute Lage" definieren. Nicht mehr nur die Nähe zur Innenstadt zählt, sondern auch die digitale Erreichbarkeit und die Anbindung an Sharing-Mobilität. Immobilien, die diese technologischen Basics bieten, erzielen höhere Mieten. Wer hier investiert, muss in die Technik der Immobilie denken, nicht nur in die Betonwände.
Strategische Implikationen: So positionieren Sie sich richtig
Wie reagieren Sie als Anleger auf diese Trends? Hier sind drei konkrete Hebel:
- Fokussieren Sie sich auf kleine Wohneinheiten: Der Trend zu kleineren Haushalten (Single, Paare ohne Kinder) hält an. Apartments zwischen 40 und 70 Quadratmetern haben laut Postbank-Wohnatlas die höchsten Wertsteigerungspotenziale, weil sie die größte Zielgruppe ansprechen.
- Setzen Sie auf "Gewinnerobjekte": Kaufen Sie sanierte Bestandsimmobilien mit niedriger Energiebilanz in A- und B-Lagen. Diese kombinieren den Schutz vor demografischem Schrumpfen mit der Attraktivität für energiebewusste Mieter.
- Meiden Sie Peripherie ohne Perspektive: Wenn Sie kein Eigenheim zum Selbstwohnen suchen, meiden Sie ländliche Gegenden ohne klare Industrie- oder Pendleranbindung. Das Risiko eines Leerstands steigt dort drastisch.
Ein Blick auf die aktuellen Zahlen bestätigt diesen Kurs. Stuttgart verzeichnete zwischen 2023 und 2025 ein Plus von 8,2 Prozent, Berlin wächst stabil durch Zuwanderung (+6,9 Prozent). Diese Städte zeigen, dass fundamentale Faktoren wie Arbeitsmarkt und Infrastruktur stärker wirken als kurzfristige Zinsschwankungen.
FAQ: Häufig gestellte Fragen zu Immobilien-Trends 2030
Soll ich trotz hoher Zinsen jetzt kaufen?
Es kommt auf Ihre Strategie an. Aktuell herrscht eine Käufermarkt-Situation in vielen Segmenten, was Verhandlungsspielraum bietet. Da Experten davon ausgehen, dass die Preise in guten Lagen mittelfristig wieder steigen, kann ein Einstieg jetzt sinnvoll sein, wenn die Finanzierung steht. Warten Sie jedoch nicht auf "perfekte" Zinsen, da die Baukosten weiterhin hoch bleiben.
Welche Rolle spielt die Energieeffizienz wirklich für den Preis?
Eine enorme Rolle. Studien zeigen, dass unsanierte Objekte mit schlechten Energieklassen deutlich schwerer zu verkaufen sind und Abschläge hinnehmen müssen. Mit der Verschärfung des GEG wird die energetische Sanierungspflicht oder zumindest die Notwendigkeit zur Modernisierung den Wertunterschied zwischen sanierten und unsanierten Objekten weiter vergrößern.
Ist der Osten Deutschlands noch eine Investition wert?
Differenziert betrachtet: Ja, aber nur in ausgewählten Städten wie Leipzig, Dresden oder Potsdam, die als "Schwarmstädte" fungieren und Zuzug generieren. Das breite ländliche Umland in Ostdeutschland steht dagegen vor erheblichen Herausforderungen durch Bevölkerungsrückgang und sollte von spekulativen Anlegern gemieden werden.
Wie wirkt sich der demografische Wandel auf Mietpreise aus?
In wachsenden Metropolen führt der Zuzug zu steigenden Mieten, da das Angebot knapp bleibt. In schrumpfenden Regionen sinkt die Nachfrage, was die Mieten stagnieren lässt oder senkt. Entscheidend ist auch die Altersstruktur: Ältere Mieter bleiben länger in ihren Wohnungen, was den Durchsatz am Markt in manchen Segmenten verlangsamt, aber die Stabilität erhöht.
Was sind die größten Risiken für Immobilien-Investments bis 2030?
Neben den Zinsen sind es vor allem regulatorische Eingriffe (Mietendeckel, CO2-Bepreisung) und regionale Leerstandsrisiken. Wer in strukturschwachen Gebieten kauft, trägt das volle Risiko des demografischen Wandels. Zudem können hohe Instandhaltungskosten bei älteren Beständen die Rendite fressen, wenn die energetische Sanierung vernachlässigt wurde.