
Stellen Sie sich vor, Sie haben 10.000 Euro auf dem Sparkonto. Bei einer Inflationsrate von fünf Prozent sind davon in einem Jahr nur noch etwa 9.500 Euro „echter“ Wert übrig. Genau hier setzt der Inflationsschutz durch Immobilien an. Während bares Geld schmilzt, bleibt die physische Substanz eines Hauses oder einer Wohnung bestehen. Doch ist eine Immobilie automatisch ein sicherer Hafen? Die Antwort lautet: Ja, aber nur unter bestimmten Bedingungen.
Viele Anleger glauben fälschlicherweise, dass jeder Quadratmeter Boden automatisch gegen Geldentwertung schützt. Das stimmt so nicht. Der Mechanismus ist komplexer und hängt stark vom Typ der Immobilie, der Lage und der Finanzierung ab. Wer die Fallstricke kennt, kann sein Vermögen effektiv sichern. Wer sie ignoriert, riskiert, dass die steigenden Zinsen den Gewinn auffressen.
Wie genau schützt eine Immobilie vor Inflation?
Der Schutzmechanismus beruht auf zwei Hauptpfeilern. Erstens steigt der reale Sachwert der Immobilie selbst. Zweitens können die laufenden Mieteinnahmen angepasst werden. Diese doppelte Wirkung macht Immobilien zu einer besonderen Anlageklasse im Vergleich zu Aktien oder Anleihen.
Ein entscheidender Faktor ist der sogenannte Hebeleffekt. Wenn Sie eine Immobilie mit Kredit finanzieren, zahlen Sie feste Raten. In einer Zeit mit hoher Inflation verlieren diese festen Beträge real an Gewicht. Ihre Schulden werden also „billiger“, während der Wert des Objekts steigt. Dieser Effekt war besonders in den Jahren 2021 bis 2023 spürbar, als die Zinsen noch niedrig waren und die Preise schnell stiegen.
Es gibt jedoch einen wichtigen Unterschied zwischen Wohn- und Gewerbeimmobilien. Bei Gewerbeobjekten finden sich häufig Indexierungsklauseln im Mietvertrag. Das bedeutet, die Miete steigt automatisch mit der offiziellen Inflationsrate. Bei Wohnimmobilien ist das seltener der Fall. Hier müssen Mieterhöhungen oft manuell verhandelt werden, was den Prozess langsamer macht. Dennoch zeigen historische Daten, dass die Mieten in deutschen Metropolen langfristig parallel zur Inflation laufen oder diese sogar übertreffen, insbesondere bei Neubauwohnungen.
Der Hebeleffekt: Freund und Feind zugleich
Der Hebeleffekt ist das Herzstück des strategischen Immobilieninvestments. Er wirkt wie ein Verstärker für Ihre Rendite - aber auch für Ihre Verluste. Nehmen wir an, Sie kaufen eine Immobilie für 500.000 Euro und finanzieren 400.000 Euro über 20 Jahre. Wenn die Inflation hoch ist, sinkt der reale Wert Ihrer monatlichen Rate. Gleichzeitig steigt der Marktwert der Immobilie. Am Ende des Kredits haben Sie weniger „echtes“ Geld gezahlt, als am Anfang geplant war.
Allerdings hat dieser Effekt eine Kehrseite. Wenn die Zinsen steigen, bevor Sie den Kredit abgeschlossen haben, erhöhen sich die Finanzierungskosten massiv. Experten warnen davor, dass hohe Zinsen den Inflationsschutz mindern können, wenn die Mieteinnahmen nicht entsprechend schnell angepasst werden können. Eine lange Zinsfestschreibung von 15 bis 20 Jahren bietet hier mehr Sicherheit als kurze Fristen von 5 bis 10 Jahren, da sie Sie vor plötzlichen Zinssprüngen schützt.
Achten Sie darauf, dass die erwartete Inflation bereits im Kaufpreis eingepreist ist. Nach den Preissprüngen der letzten Jahre sind viele hochwertige Objekte in Top-Lagen bereits teuer. Das bedeutet, dass der kurzfristige Aufwärtsspotential kleiner sein könnte, als es reine Inflationsszenarien vermuten lassen. Langfristig betrachtet bleibt die Strategie jedoch robust, sofern die Haltedauer mindestens 10 bis 15 Jahre beträgt.
Wohnen vs. Gewerbe: Welche Art schützt besser?
Nicht jede Immobilie eignet sich gleich gut als Inflationsschutz. Wohnimmobilien gelten als stabiler, da die Nachfrage nach Wohnraum tendenziell steigt. Büro- und Einzelhandelsflächen stehen dagegen unter Druck durch Homeoffice-Trends und E-Commerce. Wer hier investiert, muss sehr genau hinschauen.
- Wohnimmobilien: Hohe Nachfrage, stabile Mieteinnahmen, geringeres Leerstandsrisiko. Besonders neuwertige Objekte in guten Lagen profitieren stark von Wertsteigerungen.
- Gewerbeimmobilien: Oft höhere Mieten und Indexierungsklauseln, aber höheres Risiko durch strukturelle Veränderungen im Markt. Nur erstklassige Standorte bleiben resilient.
- Neubau vs. Bestand: Neubauwohnungen in Metropolen haben in den letzten Jahren stärker an Wert gewonnen als Bestandsimmobilien. Auch die Mieten für Neubauobjekte liegen oft über der Inflationsrate.
Die Lage ist dabei der wichtigste Faktor. Eine Immobilie in einer Region mit stabiler demografischer Entwicklung und guter Infrastruktur hält besser stand als ein Objekt in einer schrumpfenden Peripherie. Professionelle Verwaltungsstrukturen helfen zudem, Kosten zu optimieren und den Wert zu erhalten.
Typische Fallstricke beim Inflationsschutz
Viele Anleger scheitern nicht am Konzept, sondern an der Umsetzung. Hier sind die häufigsten Fehler, die Sie vermeiden sollten:
- Zu kurze Haltedauer: Inflationsschutz wirkt langfristig. Wer nach drei Jahren verkauft, trifft möglicherweise auf einen schwachen Markt oder hohe Transaktionskosten. Planen Sie mindestens 10 Jahre ein.
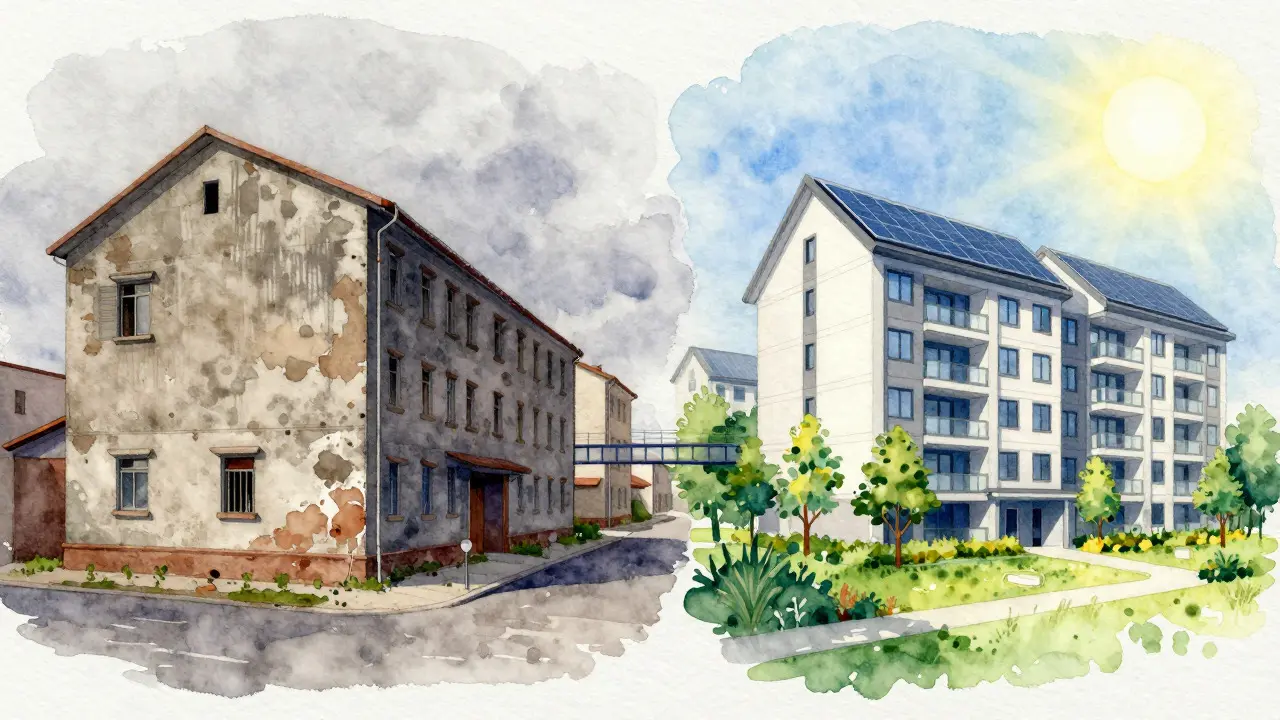
- Falsche Objektwahl: Ein altes, energetisch schlechtes Gebäude wird bei steigenden Energiepreisen zum Belastungsfall. Zukünftig wird der Unterschied zwischen ESG-konformen und ineffizienten Immobilien bei der Wertentwicklung bis zu 50 Prozent betragen können.
- Ignorieren der Finanzierungskosten: Wenn die Zinsen steigen, muss die Miete ebenfalls steigen, um die Rendite zu halten. Prüfen Sie immer, ob die lokale Mietspiegelentwicklung dies zulässt.
- Vertrauen auf falsche Indikatoren: Der Hauspreisindex zeigt oft stärkere Schwankungen als die offizielle Inflationsrate. Verlassen Sie sich nicht nur auf die allgemeine Teuerungsrate, sondern analysieren Sie den spezifischen Markt für Ihr Objekt.
Ein weiterer Punkt ist die Liquidität. Immobilien sind schwer verkäuflich. Im Gegensatz zu Aktien können Sie nicht sofort Geld abbauen, wenn Sie es brauchen. Das erfordert eine gute Finanzplanung und ausreichend Liquiditätsreserven außerhalb des Immobilienportfolios.
Strategien für die Zukunft: ESG und Nachhaltigkeit
Der Blick nach vorn zeigt, dass Umweltkriterien (ESG) immer wichtiger werden. Immobilien, die energieeffizient sind und nachhaltige Standards erfüllen, werden künftig bevorzugt behandelt. Käufer und Mieter achten zunehmend auf CO2-Bilanzen und Betriebskosten. Ein Gebäude mit hohem Sanierungsbedarf wird zum Risikofaktor, während moderne, effiziente Objekte an Attraktivität gewinnen.
Experten empfehlen, bei der Auswahl auf folgende Kriterien zu achten:
- Nachhaltig attraktive Lage mit stabiler Bevölkerungsentwicklung.
- Hohe Bauqualität und zukunftsfähiger energetischer Standard.
- Flexible Nutzungsmöglichkeiten, um auf Marktveränderungen reagieren zu können.
- Professionelles Management, das Kosten kontrolliert und Werte optimiert.
Wenn Sie diese Punkte beherzigen, wird Ihre Immobilie nicht nur ein Dach über dem Kopf sein, sondern ein wirksames Werkzeug gegen den Verlust Ihrer Kaufkraft. Es geht nicht darum, kurzfristig reich zu werden, sondern darum, Ihr Vermögen stabil zu halten, während andere Anlageformen schwanken.
Schützt jede Immobilie automatisch vor Inflation?
Nein. Der Schutz hängt stark von der Lage, dem Zustand des Gebäudes und der Fähigkeit ab, Mieten anzupassen. Schlecht gelegene oder energetisch veraltete Objekte bieten weniger Schutz als hochwertige Immobilien in Metropolen.
Wie lange sollte man eine Immobilie halten, um vom Inflationsschutz zu profitieren?
Empfohlen wird eine Haltedauer von mindestens 10 bis 15 Jahren. Kurzfristige Schwankungen können den Effekt ausgleichen, aber langfristig übersteigt die Wertsteigerung in guten Lagen meist die Inflationsrate.
Was passiert mit dem Inflationsschutz, wenn die Zinsen steigen?
Steigende Zinsen erhöhen die Finanzierungskosten. Wenn die Mieten nicht entsprechend schnell steigen, sinkt die Rendite. Eine lange Zinsfestschreibung hilft, diesen Effekt abzufedern, indem sie die Raten stabil hält.
Sind Neubauwohnungen besser als Bestandsimmobilien als Inflationsschutz?
Oft ja. Neubauwohnungen in Metropolen haben in den letzten Jahren stärker an Wert gewonnen und erzielen höhere Mieten, die über der allgemeinen Inflationsrate liegen. Zudem sind sie energetisch moderner und damit zukunftsweisend.
Welche Rolle spielen ESG-Kriterien für den Inflationsschutz?
ESG-Kriterien werden immer wichtiger. Energetisch effiziente Immobilien behalten ihren Wert besser und sind für Mieter attraktiver. Schlechte Gebäude könnten bis 2030 deutlich an Wert verlieren, während nachhaltige Objekte profitieren.
Julia Nguyen
Endlich mal ein Text, der nicht nur von „Sachwert“ faselt, sondern auch die harte Realität der deutschen Mietpreisbremse anspricht! :D
Man muss aber ehrlich sein: Der Inflationsschutz funktioniert in Deutschland vor allem für den, der bereits besitzt. Für alle anderen ist es eher eine Illusion. Die Mieten steigen zwar, aber die Zinsen und die Kaufpreise sind längst so hoch, dass der Hebeleffekt für Neueinsteiger fast nicht mehr greift.
Ach ja, und bitte schaut auf eure Rechtschreibung im Artikel! „Aufwärtsspotential“? Das ist doch peinlich. Ein Fachartikel sollte zumindest grammatikalisch sauber sein. :P
August 21, 2026 AT 08:35
Eduard Parera Martínez
immobilien sind kein inflationsschutz das ist reine psychologie
wenn du geld in zement steckst hast du kein geld mehr um dich zu bewegen liquidität ist alles der rest ist schnickschnack
August 22, 2026 AT 08:00
Reinhard Schneider
Genau das Problem ist die Liquiditätsfalle!! Wer heute kauft, bindet sein Kapital für Jahrzehnte fest, während die Opportunitätskosten explodieren!
Der Hebeleffekt wird oft überbewertet, weil er nur funktioniert, wenn die Zinslast unter der realen Wertsteigerung bleibt – und das ist bei aktuellen 4-5% Zinsen auf Neufinanzierungen eine Wette auf Glück!
Ich sage euch, wer jetzt noch mit 20 Jahren Festzins geht, wird am Ende weniger Reichtum haben als jemand, der einfach in Gold oder breite Indizes investiert hat!
August 22, 2026 AT 20:39
Daniel Shulman
Lieber Reinhard, vielleicht solltest du den Begriff „Opportunitätskosten“ etwas genauer definieren, bevor du damit um dich wirfst. Im Kontext von Immobilieninvestments spricht man oft vom Capital Gain Yield versus dem Cash Flow Yield. Wenn die Cashflow-Rendite negativ ist, wie es in vielen Metropolen der Fall ist, dann ja, da ist die Liquiditätsbindung riskier.
Allerdings unterschätzt du die Korrelation zwischen Wohnraummangel und Inflation. In Österreich sehen wir, dass selbst bei hohen Zinsen die Mieten in Wien und Graz weiter steigen, weil das Angebot schlicht fehlt. Das ist ein struktureller Faktor, der über Zyklen hinweg wirkt.
August 24, 2026 AT 15:46
Terje Tytlandsvik
🏠💸
In Norwegen sehen wir ähnliche Muster, aber hier ist der Zugang zum Kreditmarkt strenger reguliert. Dennoch stimmt, dass die physische Substanz bleibt, solange die Lage stimmt. Aber Vorsicht: Wir haben gerade einen kleinen Korrekturzyklus bei Gewerbeimmobilien erlebt, der zeigt, dass „automatisch“ ein sehr gefährliches Wort ist. 📉🔍
August 25, 2026 AT 00:24
Kaja St
Toller Punkt zur Gewerbeimmobilie. Bei uns in Oslo war das Bürosegment tatsächlich extrem volatil. Was ich aber interessant finde: Die Correlation zwischen Inflation und Mieten ist in ländlichen Gebieten oft schwächer als in urbanen Clustern. Man muss also wirklich genau hinschauen, wo man investiert. Nicht jeder Quadratmeter schützt gleich gut.
August 25, 2026 AT 14:31
elsa trisnawati
,,,,,,,
hmm,,,,, eigentlich reicht es doch,,,,, einfach in gold zu investieren,,,,, warum soll man sich mit mietern und reparaturen herumschlagen,,,,,
immobilien sind stress,,,,, geld ist frei,,,,,
August 27, 2026 AT 12:12
Günter Scheib
Sehr interessante Diskussion, die hier entsteht. Es ist wichtig, den Unterschied zwischen nominalem und realem Wachstum klar zu trennen. Während Gold ein klassischer Inflationsabschirm ist, bietet die Immobilie zusätzlich den Aspekt der Cashflow-Generierung, sofern die Finanzierung korrekt gestrickt ist. Allerdings stimmt Elsa darin, dass die Transaktionskosten und die Bindungswirkung nicht unterschätzt werden dürfen. Eine diversifizierte Strategie bleibt immer ratsam.
August 28, 2026 AT 08:51
Steffen Jauch
Stimmt Günter. Diversifikation ist der Schlüssel. Ich persönlich bin der Meinung, dass Immobilien ein Baustein sein sollten, aber nicht der einzige. Besonders in Zeiten hoher Volatilität an den Kapitalmärkten kann ein stabiler Mietvertrag ausgleichen. Aber ja, die Liquidität darf man nicht vergessen. Wer keine Reserven hat, sollte vorsichtig sein.
August 29, 2026 AT 07:03
Matthias Baumgartner
Kurz gesagt: Lage ist alles. Rest ist Spekulation. Wer in schrumpfende Regionen investiert, verliert gegen jede Inflation. Punkt. Aber in München oder Berlin? Da hält der Wert. Einfach und klar.
August 30, 2026 AT 03:45
Edvard Ek
Ein durchaus valides Argument, Matthias, jedoch muss man differenzieren, ob man von einer langfristigen Haltedauer von zehn bis fünfzehn Jahren ausgeht, denn in diesem Zeitfenster gleichen sich zyklische Schwankungen oft aus, sodass die reale Rendite über der Inflationsrate liegen kann, vorausgesetzt, die energetische Effizienz des Objekts entspricht den zukünftigen regulatorischen Anforderungen, was wiederum die Betriebskosten senkt und die Attraktivität für Mieter erhöht, was letztlich den Vermietungsrisiko minimiert und den Cashflow stabilisiert.
August 30, 2026 AT 10:08
Lukas Santos
Schöne lange Antwort, Edvard. Ich würde aber ergänzen, dass ESG-Kriterien nicht nur Kosten sparen, sondern auch den Zugang zu grünen Kreditlinien erleichtern können. Das ist ein oft übersehener Vorteil für Investoren, die langfristig denken. Man sollte also frühzeitig auf Nachhaltigkeit setzen, nicht erst wenn es Pflicht wird.
August 31, 2026 AT 11:40
Clio Finnegan
Immobilie als Spiegel der Seele... Oder doch nur Beton, der langsam zerfällt? Die Frage ist, ob wir Schutz suchen oder Kontrolle. Vielleicht ist der wahre Inflationsschutz die Freiheit, flexibel zu bleiben. Geld kann fließen, Stein bleibt stehen. Aber wer bleibt stehen?
August 31, 2026 AT 13:54
Max Mustermann
Typische Propaganda! :P
Die Banken wollen eure Schulden! Jeder weiß, dass die Inflation künstlich erzeugt wird, um die Schwellenländer zu bestehlen. Und jetzt sollen wir in deutsche Häuser investieren? Na sicher! Damit die Immobilienkonzerne noch mehr Macht bekommen. Wach auf Leute! 😤
September 2, 2026 AT 06:30
georg hsieh
Haha Max, du bist echt etwas anderes. Aber hey, im Ernst: Auch wenn man misstrauisch ist, sollte man die Fakten checken. Immobilien sind lokal. Was in Berlin gilt, muss in Lissabon nicht gelten. Wichtig ist, den Markt zu verstehen, in dem man investiert. Und ja, Banken verdienen mit, aber sie finanzieren auch unseren Lebensstandard. Balance ist das Zauberwort.
September 2, 2026 AT 21:16
Olav Schumacher
Analysiert man die Daten der letzten Dekade, stellt man fest, dass die Korrelation zwischen CPI und Immobilienpreisen in Deutschland signifikant schwächer ist als in den USA oder UK. Dies liegt an der starken Regulierung des Mietmarktes. Wer hier blind auf Inflationsschutz setzt, ignoriert die institutionellen Rahmenbedingungen. Kurz: Der Mythos hält nicht stand.
September 4, 2026 AT 11:13
Kevin Hargaden
Oh mein Gott, Olav, du bist so trockene wie ein Leichnam! ☠️😂
Und ja, die Regulierung ist nervig, aber sie schützt auch die Mieter! Ohne diese Regeln wären die Mieten in Hamburg schon dreistellig. Also danke an den Staat für den „Schutz“, haha. Aber zurück zum Thema: Wer will schon Stress mit Mietern? Ich warte lieber auf den Crash! 💥🎩
September 5, 2026 AT 01:23